بونوس قابل برداشت در فارکس؛ چه نشانههایی را باید بررسی کرد؟
بونوس قابل برداشت زمانی ارزش واقعی دارد که معاملهگر بداند چه مبلغی قابل برداشت است، چه بخشی فقط اعتبار معاملاتی محسوب میشود و برای آزاد شدن آن چه حجمی باید معامله شود. بونوس معاملاتی ممکن است قدرت خرید حساب را افزایش دهد، اما همه انواع آن نقدشونده نیستند و بعضی فقط تا زمانی که شرایط خاصی رعایت شود در بخش Credit باقی میمانند. برای نمونه، بونوس آلپاری میتواند بر اساس نوع واریز و وضعیت حساب فعال شود و قوانین هر کمپین با طرح دیگر تفاوت داشته باشد.
پیش از ثبت نام بروکر بهتر است صفحه شرایط بونوس را جدا از تبلیغ بخوانید و عبارتهایی مانند قابل برداشت، سود قابل برداشت، قابل ضرر و قابل ترید را با هم اشتباه نگیرید. فاصله میان این مفاهیم مهم است؛ ممکن است اصل اعتبار قابل برداشت نباشد ولی سود حاصل از آن آزاد باشد، یا برعکس، خود بونوس پس از تکمیل گردش معاملاتی به موجودی واقعی تبدیل شود. همین تفاوت مشخص میکند یک پیشنهاد کاربردی است یا فقط موجودی ظاهری حساب را بزرگتر میکند.
بونوس قابل برداشت دقیقاً چه معنایی دارد؟
وقتی بروکر از عبارت «قابل برداشت» استفاده میکند، باید مشخص شود منظور اصل بونوس است یا سود حاصل از معامله با آن. در بعضی طرحها، بونوس از ابتدا یک اعتبار موقت است و فقط بعد از تکمیل حجم معینی به موجودی قابل برداشت تبدیل میشود. در طرحهای دیگر، اصل اعتبار هرگز خارج نمیشود ولی سود حاصل از معاملات را میتوان برداشت کرد. معاملهگر باید این دو حالت را از هم جدا کند، چون ارزش واقعی آنها کاملاً متفاوت است.
همچنین باید مشخص شود برداشت سرمایه اولیه چه اثری بر بونوس دارد. برخی کمپینها با اولین برداشت یا انتقال داخلی، اعتبار را بهطور کامل حذف میکنند. بعضی دیگر اجازه برداشت میدهند اما مبلغ قابل برداشت را بر اساس مارجین آزاد، مقدار اعتبار و واریزی مرتبط با بونوس محدود میکنند. بنابراین بهتر است قبل از فعالسازی، یک سناریوی ساده بنویسید: اگر امروز بونوس بگیرم و هفته بعد بخواهم بخشی از سرمایه را خارج کنم، چه مقدار از اعتبار باقی میماند و آیا موقعیتهای باز تحت تأثیر قرار میگیرند؟
نشانههای مهم یک بونوس شفاف و قابل بررسی
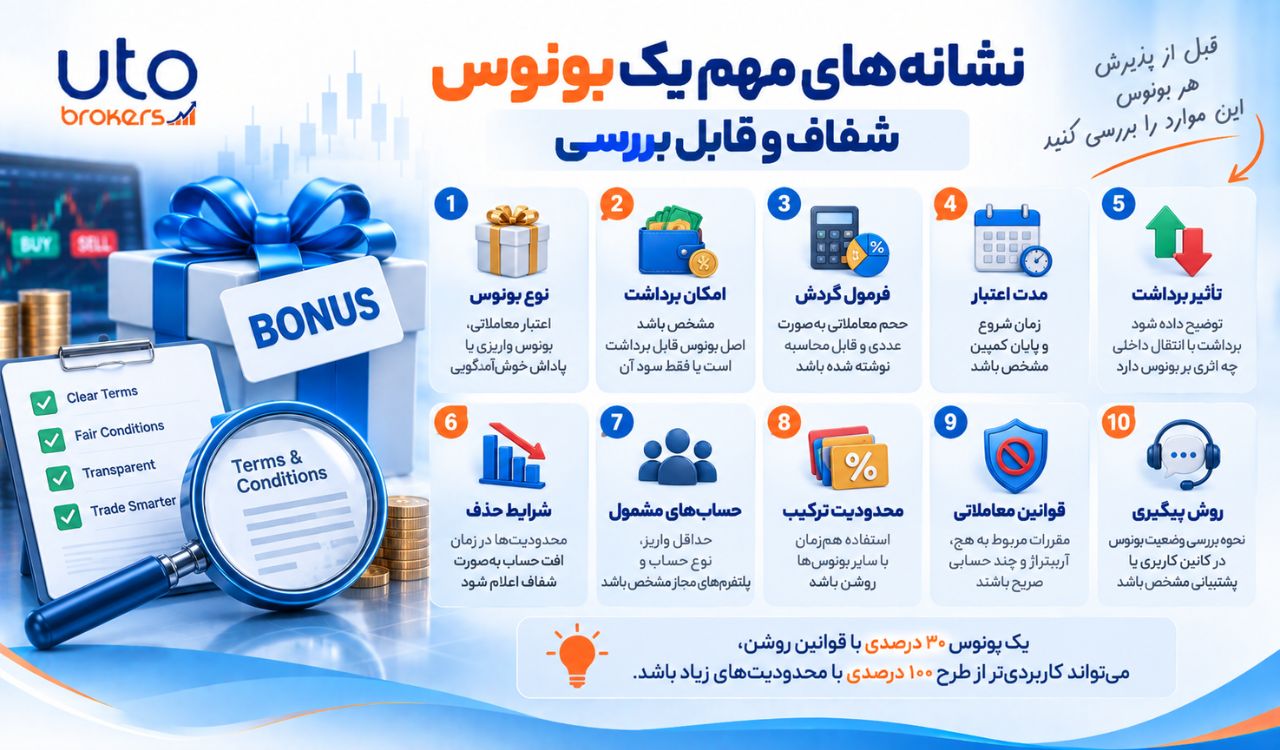
بونوس مناسب باید شرایطی داشته باشد که معاملهگر بتواند قبل از اولین معامله آن را به زبان ساده توضیح دهد. مهمترین مواردی که باید بررسی شوند عبارتاند از:
-
نوع بونوس روشن باشد؛ اعتبار معاملاتی، بونوس واریزی یا پاداش خوشآمدگویی.
-
مشخص شود اصل بونوس قابل برداشت است یا فقط سود آن.
-
فرمول گردش معاملاتی بهصورت عددی و قابل محاسبه نوشته شده باشد.
-
مدت اعتبار و زمان پایان کمپین مشخص باشد.
-
تأثیر برداشت یا انتقال داخلی بر بونوس توضیح داده شده باشد.
-
شرایط حذف خودکار اعتبار در زمان افت حساب روشن باشد.
-
حسابهای مشمول، حداقل واریز و پلتفرمهای مجاز مشخص باشند.
-
محدودیت استفاده همزمان با سایر بونوسها اعلام شده باشد.
-
قوانین مربوط به هج، آربیتراژ و چند حسابی صریح باشند.
-
روش پیگیری وضعیت بونوس در کابین کاربری یا پشتیبانی مشخص باشد.
یک بونوس ۳۰ درصدی با قوانین روشن ممکن است برای معاملهگر کاربردیتر از طرح ۱۰۰ درصدی باشد که حجم بسیار بزرگی برای برداشت میخواهد یا با اولین انتقال داخلی حذف میشود.
گردش معاملاتی چگونه ارزش واقعی بونوس را تغییر میدهد؟
بسیاری از بونوسهای قابل برداشت به یک فرمول گردش وابستهاند. ممکن است برای برداشت هر مقدار مشخصی از بونوس، تعداد معینی لات معامله لازم باشد. در بعضی طرحها نیز فقط پوزیشنهایی با حداقل زمان باز بودن یا حداقل جابهجایی قیمت در محاسبه حجم پذیرفته میشوند. بنابراین معاملهگر نباید فقط عدد بونوس را ببیند؛ باید محاسبه کند برای رسیدن به شرط برداشت چند معامله طبیعی با حجم معمول خود نیاز دارد.
اگر استراتژی شما در ماه حجم محدودی تولید میکند، کمپینی که نیازمند دهها لات گردش است میتواند باعث اورترید شود. هزینه اسپرد، کمیسیون و احتمال زیان معاملات اضافی ممکن است از ارزش بونوس بیشتر شود. روش منطقی این است که حجم مورد نیاز را بر متوسط حجم ماهانه خود تقسیم کنید. اگر بدون تغییر سبک معاملاتی در مهلت تعیینشده به شرط میرسید، بونوس میتواند قابل بررسی باشد. اگر برای رسیدن به آن مجبور به افزایش حجم یا اهرم هستید، پاداش عملاً به عامل فشار تبدیل میشود.
چه محدودیتهایی میتوانند بونوس را کمارزش کنند؟
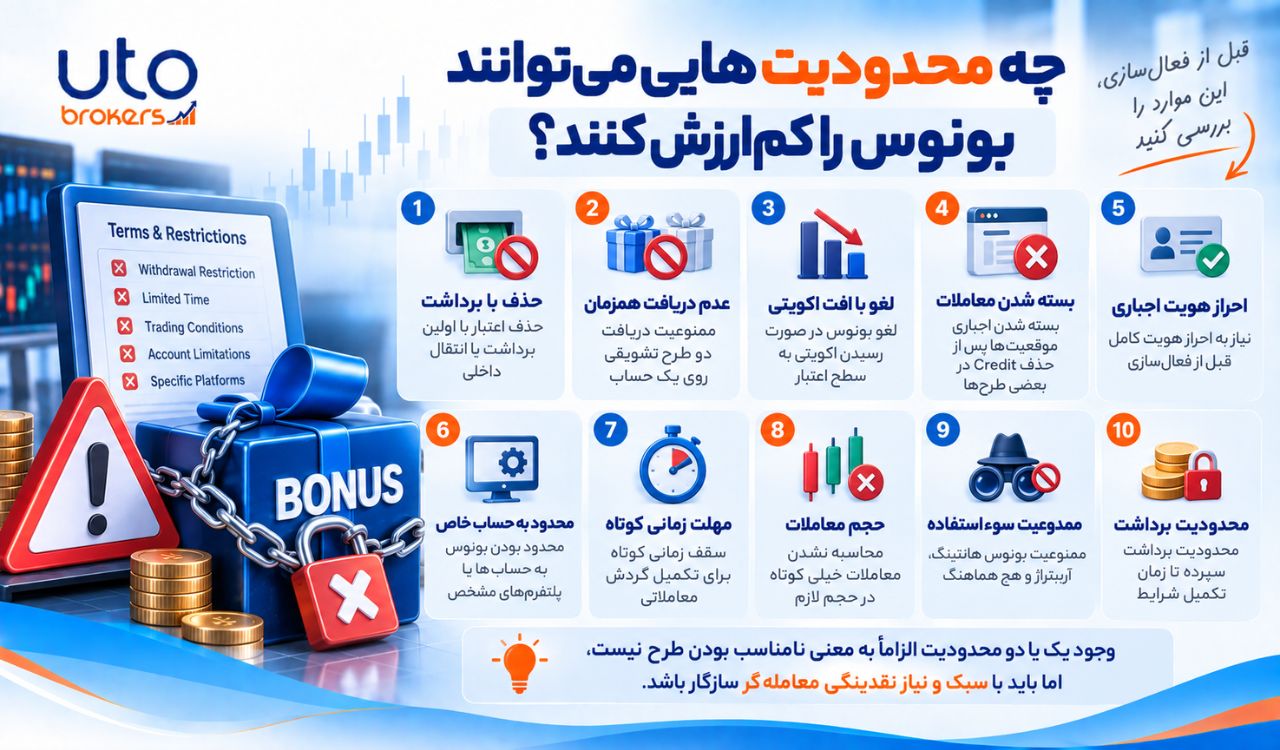
پیش از فعالسازی، این محدودیتها را بررسی کنید:
-
حذف اعتبار با اولین برداشت یا انتقال داخلی.
-
ممنوعیت دریافت همزمان دو طرح تشویقی روی یک حساب.
-
لغو بونوس در صورت رسیدن اکویتی به سطح اعتبار.
-
بسته شدن اجباری موقعیتها پس از حذف Credit در بعضی طرحها.
-
نیاز به احراز هویت کامل قبل از فعالسازی.
-
محدود بودن بونوس به حسابها یا پلتفرمهای مشخص.
-
سقف زمانی کوتاه برای تکمیل گردش معاملاتی.
-
محاسبه نشدن معاملات خیلی کوتاه در حجم لازم.
-
ممنوعیت بونوس هانتینگ، آربیتراژ و هج هماهنگ.
-
محدودیت برداشت سپرده تا زمان تکمیل شرایط.
وجود یک یا دو محدودیت الزاماً به معنی نامناسب بودن طرح نیست، اما باید با سبک و نیاز نقدینگی معاملهگر سازگار باشد. کسی که ممکن است هر زمان به سرمایه خود نیاز داشته باشد، نباید طرحی را فعال کند که برداشت اولیه را برای مدت طولانی محدود میکند.
قبل از فعال کردن بونوس چه تصمیمی بگیریم؟
بونوس زمانی مفید است که بدون آن هم همان بروکر، همان نوع حساب و همان حجم معامله را انتخاب میکردید. ابتدا هزینه واقعی حساب، کیفیت اجرا، امکان برداشت و شرایط خدمات را بررسی کنید؛ سپس بونوس را بهعنوان مزیت فرعی وارد تصمیم کنید. اگر طرح باعث میشود فقط برای دریافت اعتبار حسابی نامناسب باز کنید یا سرمایه بیشتری از برنامه واریز کنید، ترتیب تصمیمگیری برعکس شده است.
بهتر است قوانین روز فعالسازی را ذخیره کنید، از صفحه شرایط اسکرینشات بگیرید و پاسخهای مهم پشتیبانی را مکتوب نگه دارید. پس از فعال شدن نیز وضعیت اعتبار، تاریخ انقضا و حجم باقیمانده را در کابین کنترل کنید. معاملهگر حرفهای بونوس قابل برداشت را «پول رایگان» نمیبیند؛ آن را قراردادی با شروط مشخص میداند که فقط در صورت هماهنگی با برنامه معاملاتی ارزش استفاده دارد.